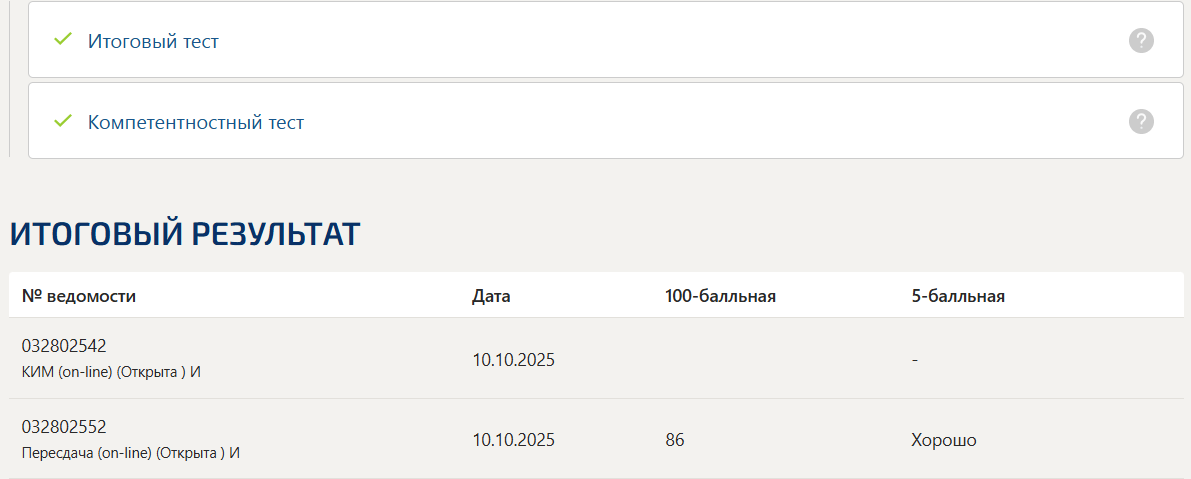
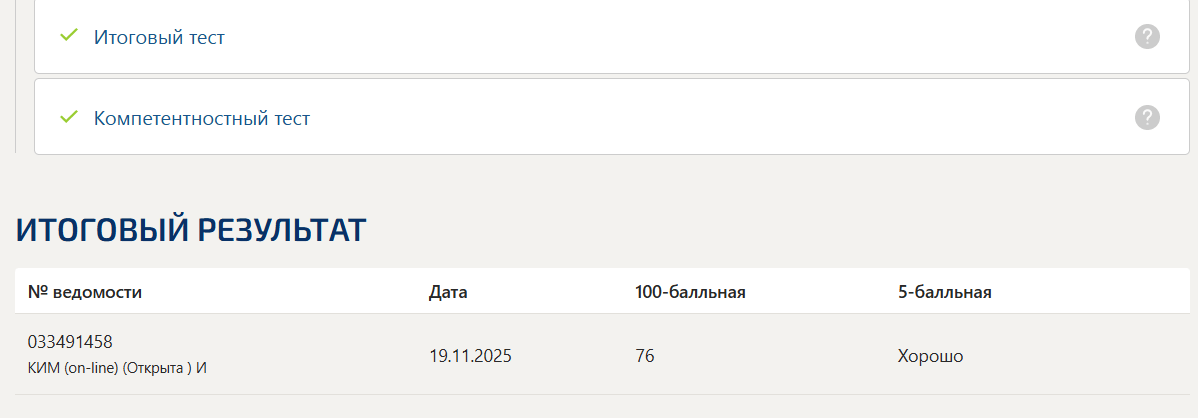
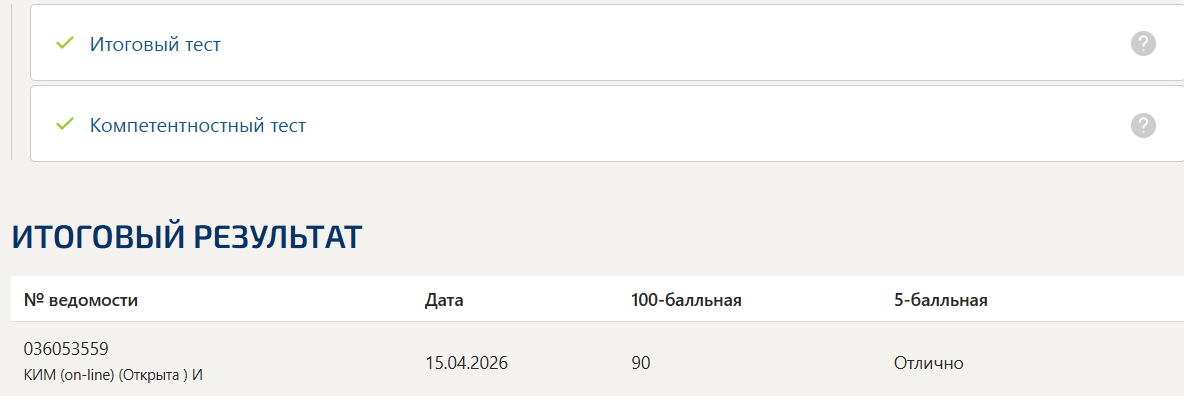
Ответы на тесты Синергия: Эконометрика

Здесь собраны все бесплатные и платные тесты по предмету «Эконометрика», материалы разных семестров, промежуточные, итоговые, компетентностные тесты и пересдачи. Найдено материалов: 14.

Список тестов

  1. Эконометрика тесты с ответами Синергия- 8 семестр
  2. Эконометрика итоговый и компетентностный тест Синергия 6 семестр
  3. Эконометрика итоговый и компетентностный тест Синергия 7 семестр
  4. Эконометрика тест 1 итоговый и компетентностный тест Синергия 7 семестр
  5. Эконометрика тест 1-6 итоговый и компетентностный тест Синергия 4 семестр
  6. Эконометрика тест 1-6 итоговый и компетентностный тест Синергия 6 семестр
  7. Эконометрика тест 4-6 итоговый и компетентностный тест Синергия 6 семестр
  8. Эконометрика тест 4-6 итоговый и компетентностный тест Синергия 7 семестр
  9. ЭКОНОМЕТРИКА ТЕСТЫ 1-6 ИТОГОВЫЙ И КОМПЕТЕНТНОСТНЫЙ ТЕСТ СИНЕРГИЯ 6 СЕМЕСТР
  10. Эконометрика. Итоговый тест. 8 семестр. Синергия
  11. Эконометрика. Промежуточные (1-3), итоговый и компетентностный тесты. 6 семестр. Синергия
  12. Эконометрика. Промежуточные (4-6), итоговый и компетентностный тесты. 7 семестр. Синергия
  13. Тестирование по дисциплине «Эконометрика»- Синергия
  14. Эконометрика (продвинутый уровень) Синергия 1 семестр

Эконометрика тесты с ответами Синергия- 8 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия “СЭконометрика 8 семестр”

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены. Тест был сдан в 2024 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия “Эконометрика 8 семестр” в своем личном кабинете обращайтесь к менеджерам сайта.

Вопрос
Фиктивная переменная взаимодействия – фиктивная переменная, предназначенная для установления влияния на регрессию … событий
Статистической зависимостью называется …
Выборочная средняя является …
M(X) и D(X) – это …
Коэффициент линейной регрессии a1 показывает …
Эконометрика – это …
Фиктивными переменными в уравнении множественной регрессии являются …
Фиктивная переменная взаимодействия – это … фиктивных переменных
Универсальным способом задания случайной величины Х является задание ее … распределения
Установите соответствие между этапами эконометрического моделирования и их содержанием:
Установите соответствие между формулами средних величин и их наименованиями:
Коэффициент … – этот показатель, который используется для определения части вариации, обусловленной изменением величины изучаемого фактора
Установите соответствие между названиями и видами программ:
Параметры линейной регрессии оцениваются такими способами, как …
Критические значения статистики Дарбина–Уотсона зависят от таких факторов, как …
Мультиколлинеарность – это понятие в эконометрике, …
Критерий Дарбина–Уотсона – это метод обнаружения … с помощью статистики Дарбина–Уотсона
Установите соответствие между названьями эконометрических тестов (критериев) и их целевым назначением:
Выстройте в логической последовательности этапы проведения теста Дарбина–Уотсона на установление наличия автокорреляции:
Установите соответствие между названием функции и ее математическим выражением:
Система, в которой каждая из эндогенных переменных рассматривается как функция одного и того же набора факторов X, называется системой … уравнений
Для системы эконометрических уравнений верным является утверждение: «Количество случайных компонент в системе эконометрических взаимозависимых уравнений соответствует числу … переменных системы
Установите соответствие между эконометрическими моделями и их названиями:
Установите соответствие между типами переменных, используемыми в эконометрике, и их содержанием:
Вопрос

Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?
Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.4809 * GDP – 0,375 R2 = 0,3695. При каком значении темпа роста ВВП расчетный темп роста занятости равен 6,4 %?

Эконометрика итоговый и компетентностный тест Синергия 6 семестр

Эконометрика итоговый и компетентностный тест Синергия 6 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия Эконометрика итоговый и компетентностный тест  6 семестр

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2025 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия Эконометрика итоговый и компетентностный тест  6 семестр в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Дискретной называется случайная величина, …
2 Эконометрика – наука, изучающая …
3 M(X) и D(X) – это …
4 Универсальным способом задания случайной величины Х является задание ее … распределения
5 Установите соответствие между формулами средних величин и их наименованиями:
6 Коэффициент множественной линейной корреляции применяется для …
7
8
9 Коэффициент … – этот показатель, который используется для определения части вариации, обусловленной изменением величины изучаемого фактора
10 Установите соответствие между значениями коэффициента корреляции рангов Спирмена и зависимостями, которые он характеризует:
11
12 Параметры линейной регрессии оцениваются такими способами, как …
13 Теорема Гаусса–Маркова в эконометрике опирается на метод …
14 Стандартные ошибки, вычисленные при гетероскедастичности, …
15 Установите соответствие между названиями эконометрических тестов (критериев) и их целевым назначением:
16 Установите соответствие между названиями эконометрических тестов (критериев) и их целевым назначением:
17 Выстройте в логической последовательности этапы проведения теста ранговой корреляции Спирмена на обнаружение гетероскедостичности:
18
19
20 Производственная функция Кобба–Дугласа относится к классу … моделей
21 При оценивании периода на основе автокорреляционной функции (АКФ) берут …
22 Если регрессионные остатки в эконометрической модели статически взаимозависимы, то ее называют моделью с … остатками
23 Аналитическим выравниванием временного ряда называют …
24 Неверно, что … является методом исключения тенденции во временных рядах
25 Сглаживание временного ряда означает устранение … остатков
26 Экзогенные переменные характеризуются тем, что они …
27 В поведенческих уравнениях структурной формы системы взаимосвязанных уравнений параметры …
28 Если структурная форма модели системы эконометрических уравнений точно идентифицируема, то с помощью косвенного метода наименьших квадратов (МНК) …
29
30 Система, в которой одни и те же эндогенные переменные входят в левую часть одних уравнений и в правую часть других уравнений, называется системой … уравнений
# Вопрос
1
2
3
4 Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?
5 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1 + a2Х, a2 > 0. Можно ли утверждать, что Y растет с ростом X в истинной модели?
6 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1+ a2Х, a2 < 0. Можно ли утверждать, что Y падает с ростом X в истинной модели?
7
8
9
10

Эконометрика итоговый и компетентностный тест Синергия 7 семестр

Эконометрика итоговый и компетентностный тест Синергия 7 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия Эконометрика итоговый и компетентностный тест  7 семестр

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2025 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия Эконометрика итоговый и компетентностный тест  7 семестр в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Дискретной называется случайная величина, …
2 Эконометрика – наука, изучающая …
3 Фиктивными переменными в уравнении множественной регрессии являются …
4 Фиктивная переменная взаимодействия – это … фиктивных переменных
5 … переменная – это переменная, численные значения которой измерены в предшествующий момент времени по отношению к текущим значениям переменных.
6 Установите соответствие между формулами средних величин и их наименованиями:
7 Если в регрессионное уравнение будут включены дополнительные факторы, не оказывающие влияние на результативную переменную, то …
8
9
10 Коэффициент … – этот показатель, который используется для определения части вариации, обусловленной изменением величины изучаемого фактора
11 Отрицательный знак парного линейного коэффициента корреляции указывает на … зависимость
12 Выстройте в логической последовательности этапы процесса построения t-теста Стьюдента:
13 Критические значения статистики Дарбина–Уотсона зависят от таких факторов, как …
14 Установите соответствие между значениями коэффициента корреляции независимых переменных и уровнем мультиколлинеарности:
15 Выстройте в логической последовательности этапы проведения теста ранговой корреляции Спирмена на обнаружение гетероскедостичности:
16 Парабола второй степени может быть использована для зависимостей экономических показателей, если …
17 Если между экономическими показателями существует нелинейная связь, то …
18 Установите соответствие между названием функции и ее математическим выражением:
19 Установите соответствие между названием функции и ее математическим выражением:
20 Установите соответствие между суммой значений коэффициентов эластичности (a + b ) и характеристикой отдачи от масштаба:
21 Выстройте в логической последовательности этапы процесса построения модели в форме степенной функции:
22 Временной ряд Y(t), математическое ожидание и дисперсия которого не меняются со временем, а ковариационная функция зависит только от разности аргументов, называется …
23 Ряд динамики имеет два основных элемента, такие как … (укажите 2 варианта ответа)
24 Неверно, что … является методом исключения тенденции во временных рядах
25 … – это составляющая временного ряда, отражающая повторяемость социально-экономических процессов внутри года
26 Выстройте в логическую последовательность задачи анализа временных рядов:
27 Выстройте в логическую последовательность этапы аналитического выравнивания:
28
29 Для оценивания параметров сверхиденцифицированного уравнения применяются … и двухшаговый методы наименьших квадратов
30 Входящие в систему одновременных уравнений алгебраические соотношения между эндогенными переменными, в которых отсутствует случайная составляющая и нет параметров, подлежащих оценке, являются …
# Вопрос
1
2
3
4 Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?
5 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1 + a2Х, a2 > 0. Можно ли утверждать, что Y растет с ростом X в истинной модели?
6
7
8
9
10

Эконометрика тест 1 итоговый и компетентностный тест Синергия 7 семестр

Эконометрика тест 1 итоговый и компетентностный тест Синергия 7 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия Эконометрика тест 1 итоговый и компетентностный тест  7 семестр

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2025 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия Эконометрика тест 1 итоговый и компетентностный тест  7 семестр в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Если увеличить размер выборки, то оценка математического ожидания …
2 Априорный этап построения эконометрической модели представляет собой …
3 Эндогенные переменные – это …
5 В эконометрике существуют следующие типы данных: …
6 Зависимая переменная в эконометрике – это …
7 Цель эконометрики – …
9 Фиктивная переменная – это переменная, принимающая в каждом наблюдении …
# Вопрос
1 Априорный этап построения эконометрической модели представляет собой …
2 Эндогенные переменные – это …
3 В эконометрике существуют следующие типы данных: …
4 Зависимая переменная в эконометрике – это …
5 Выборочная дисперсия представляет собой …
6 Случайная величина, принимающая отдельные, изолированные друг от друга значения, – это … величина
7 В модели множественной регрессии за изменение регрессии … отвечает несколько объясняющих переменных
8 Фиктивная переменная – это переменная, принимающая в каждом наблюдении …
10 В 1980 году Нобелевскую премию за создание эконометрических моделей и их применение для анализа флуктуации в эко¬номике и экономической политике получил …
# Вопрос
1 Эконометрика – это наука, которая изучает …
2 Зависимая переменная в эконометрике – это …
3 Выборочная дисперсия представляет собой …
4 Фамилия норвежского ученого, который в начале XX в. ввел термин «эконометрика», – …
5 В модели множественной регрессии за изменение регрессии … отвечает несколько объясняющих переменных
6 Зависимая переменная может быть представлена как фиктивная в случае если она …
8 В 1980 году Нобелевскую премию за создание эконометрических моделей и их применение для анализа флуктуации в эко¬номике и экономической политике получил …
9 В 1981 году Нобелевскую премию за анализ финан¬совых рынков и их взаимосвязи с расходами, занятостью, произ¬водством и ценами получил …
10 Установите соответствие между годом присуждения Нобелевской премии по экономике (эконометрическим исследованиям) и лауреатами:
# Вопрос
1 Если увеличить размер выборки, то оценка математического ожидания …
2 Эндогенные переменные – это …
3 Предметом изучения эконометрики …
4 Модели в эконометрике – это …
5 В эконометрике существуют следующие типы данных: …
6 Зависимая переменная в эконометрике – это …
7 В эконометрике существуют … типы переменных
8 Фиктивная переменная – это переменная, принимающая в каждом наблюдении …
9 Наблюдение зависимой переменной регрессии в предшествующий момент, используемое как объясняющая переменная, называется … переменной
10 В 1981 году Нобелевскую премию за анализ финан¬совых рынков и их взаимосвязи с расходами, занятостью, произ¬водством и ценами получил …
# Вопрос
1 Статистической зависимостью называется …
3 Коэффициент корреляции может принимать значения в интервале от …
4 Коэффициент множественной линейной корреляции применяется для …
5 Предпосылкой изменения корреляционного анализа является ситуация, когда совокупность значений …
6
7
8 Если предположение о природе гетероскедастичности верно, то дисперсия случайного члена для первых наблюдений в упорядоченном ряду будет … для последних
9 Мультиколлинеарность – это понятие в эконометрике, …
11 Установите соответствие между названиями эконометрических тестов (критериев) и их целевым назначением:
12 Выстройте в логической последовательности этапы проведения теста Глейзера на обнаружение гетероскедостичности:
13
15 Временной ряд Y(t), для которого совместные функции распределения для любого числа моментов времени не меняются со временем, называется …
16 К адаптивным методам прогнозирования относится …
17 Для нахождения эффективных оценок линейных регрессионных моделей с автокоррелированными остатками используется …
18 Ряд динамики имеет два основных элемента, такие как … (укажите 2 варианта ответа)
19 Лаговые значения переменных непосредственно включены в модель … (укажите 2 варианта ответа)
20 Аналитическим выравниванием временного ряда называют …
24 Выстройте в логическую последовательность задачи анализа временных рядов:
25 Выстройте в логическую последовательность этапы аналитического выравнивания:
26 Эконометрическая модель, являющаяся системой одновременных уравнений, состоит в общем случае …
27 Выделяют три класса систем эконометрических уравнений: …
28
30 Установите соответствие между типами переменных, используемыми в эконометрике, и их содержанием:
# Вопрос
1 Дискретной называется случайная величина, …
2 В модели парной линейной регрессии величина Y является … величиной
3 … переменная – это переменная, значения которой принадлежат к определенному классу
4
5 Если в регрессионное уравнение будут включены дополнительные факторы, не оказывающие влияние на результативную переменную, то …
6
7
8 Если по 20 объектам получены следующие результаты: Sx = 4,88, Sx2 = 2,518, Sy = 44,7, Sy2 = 210,4, Syx = 22,1, то значение парного линейного коэффициента детерминации (с округлением до трех знаков после запятой) равно …
9 Отрицательный знак парного линейного коэффициента корреляции указывает на … зависимость
10 Выстройте в логической последовательности этапы процесса построения F-теста Фишера:
11 Если предположение о природе гетероскедастичности верно, то дисперсия случайного члена для первых наблюдений в упорядоченном ряду будет … для последних
12 Гетероскедастичность – это понятие в эконометрике, обозначающее …
13 Метод наименьших квадратов в эконометрике – это метод, который …
14 Критические значения статистики Дарбина–Уотсона зависят от таких факторов, как …
15 Мультиколлинеарность – это понятие в эконометрике, …
17 Множественный регрессионный анализ является подобием … регрессионного анализа
18
19 Для описания закономерностей прироста экономических показателей от времени в эконометрике используется лог – линейная модель линейная относительно фактора времени Х: …
20 Если между экономическими показателями существует нелинейная связь, то …
22 К адаптивным методам прогнозирования относится …
23 При оценивании периода на основе автокорреляционной функции (АКФ) берут …
24 Сущность эконометрического прогнозирования состоит в … будущих состояний анализируемого временного ряда
25 Выстройте в логическую последовательность задачи анализа временных рядов:
26 Выстройте в логическую последовательность этапы аналитического выравнивания:
27
28 Система, в которой одни и те же эндогенные переменные входят в левую часть одних уравнений и в правую часть других уравнений, называется системой … уравнений
29 Для системы эконометрических уравнений верным является утверждение: «Количество случайных компонент в системе эконометрических взаимозависимых уравнений соответствует числу … переменных системы
30 Установите соответствие между эконометрическими моделями и их названиями:
# Вопрос
1 Для того чтобы установить влияние какого-либо события на коэффициент линейной регрессии при нефиктивной переменной, в модель включают …
2 Выборочная средняя является …
3 M(X) и D(X) – это …
4 Для разных выборок, взятых из одной и той же генеральной совокупности, выборочные средние …
5 Установите соответствие между формулами средних величин и их наименованиями:
6 Выстройте средние величины согласно правила мажорантности средних:
7
8 Если в регрессионное уравнение будут включены дополнительные факторы, не оказывающие влияние на результативную переменную, то …
9 Если по 20 объектам получены следующие результаты: Sx = 4,88, Sx2 = 2,518, Sy = 44,7, Sy2 = 210,4, Syx = 22,1, то значение парного линейного коэффициента детерминации (с округлением до трех знаков после запятой) равно …
10 Отрицательный знак парного линейного коэффициента корреляции указывает на … зависимость
11 Выстройте в логической последовательности этапы процесса построения t-теста Стьюдента:
12 Значения статистики Дарбина–Уотсона находятся между …
13 Метод наименьших квадратов в эконометрике – это метод, который …
14 Для идентификации модели используются такие приемы, как …
15 Критерий Дарбина–Уотсона – это метод обнаружения … с помощью статистики Дарбина–Уотсона
16 Если наблюдаемое значение критерия больше критического значения, то нулевая гипотеза (H0) …
17 Установите соответствие между названиями эконометрических тестов (критериев) и их целевым назначением:
18 Установите соответствие между названьями эконометрических тестов (критериев) и их целевым назначением:
19
20 Для описания закономерностей прироста экономических показателей от времени в эконометрике используется лог – линейная модель линейная относительно фактора времени Х: …
21
22
23 Установите соответствие между названием функции и ее математическим выражением:
24 Если регрессионные остатки в эконометрической модели статически взаимозависимы, то ее называют моделью с … остатками
25 Временной ряд называется стационарным, если …
26 Аналитическим выравниванием временного ряда называют …
27 Неверно, что системы эконометрических уравнений используются при моделировании … (укажите 2 варианта ответа)
28 Если структурная форма модели системы эконометрических уравнений точно идентифицируема, то с помощью косвенного метода наименьших квадратов (МНК) …
29
30 Система эконометрических уравнений представляет собой систему уравнений …
# Вопрос
1
2
3
4
5 Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?
6
7
8
9
10
# Вопрос
1
2
3 Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?
4 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1 + a2Х, a2 > 0. Можно ли утверждать, что Y растет с ростом X в истинной модели?
5 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1+ a2Х, a2 < 0. Можно ли утверждать, что Y падает с ростом X в истинной модели?
6
7
8
9
10

Эконометрика тест 1-6 итоговый и компетентностный тест Синергия 4 семестр

Эконометрика тест 1-6 итоговый и компетентностный тест Синергия 4 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия Эконометрика тест 1-6 итоговый и компетентностный тест  4 семестр

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2026 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия Эконометрика тест 1-6 итоговый и компетентностный тест  4 семестр в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Если увеличить размер выборки, то оценка математического ожидания …
2 Эконометрика – это наука, которая изучает …
3 Цель эконометрики – …
4 В эконометрике существуют … типы переменных
5 Случайная величина, принимающая отдельные, изолированные друг от друга значения, – это … величина
6 В модели множественной регрессии за изменение регрессии … отвечает несколько объясняющих переменных
7 Фиктивная переменная – это переменная, принимающая в каждом наблюдении …
8 Зависимая переменная может быть представлена как фиктивная в случае если она …
9 В 1980 году Нобелевскую премию за создание эконометрических моделей и их применение для анализа флуктуации в эко¬номике и экономической политике получил …
10 В 1981 году Нобелевскую премию за анализ финан¬совых рынков и их взаимосвязи с расходами, занятостью, произ¬водством и ценами получил …
# Вопрос
1 Некоррелированность случайных величин означает …
2 Коэффициент … – этот показатель для измерения тесноты статистической связи между переменной и объясняющими переменными
3 Истинный коэффициент детерминации в эконометрике выражается формулой:
4 Выборочная корреляция является … оценкой теоретической корреляции
5 Коэффициент линейной корреляции Пирсона используется для измерения силы связи переменных, измеренных в … шкале
6 Коэффициент корреляции – это …
7 При значении линейного коэффициента корреляции … связь между признаками можно считать тесной
8
9 Установите соответствие между приведенными формулами и их названиями:
10 Установите последовательность действий процесса расчета коэффициента корреляции Пирсона:
# Вопрос
1 При автокорреляции оценка коэффициентов … становится неэффективной
2 Критические значения статистики Дарбина–Уотсона зависят от … (укажите 2 варианта ответа)
3 Наилучший способ устранения автокорреляции – установление ответственного за нее фактора и включение соответствующей … переменной в регрессию
4 Значения t-статистики для фиктивных переменных незначимо отличается от …
5 Условие гомоскедастичности означает, что вероятность того, что случайный член примет какое-либо конкретное значение, … наблюдений
6 Тест Фишера является …
7 Параметры множественной … a1, a2, …, am показывают степень влияния соответствующих экономических факторов
8 Чем больше число наблюдений, тем … зона неопределенности для критерия Дарбина–Уотсона
9 Во множественном регрессионном анализе коэффициент … определяет долю дисперсии y, объясненную регрессией
10 Установите последовательность действий процедуры теста Парка, направленной на выявление гетероскедастичности:
# Вопрос
1 Диаграмма рассеяния указывает на нелинейную зависимость – в этом случае следует осуществить … (укажите 2 варианта ответа)
2 Нелинейным является уравнение …, нелинейное относительно входящих в него факторов
3 Спецификацию нелинейного уравнения парной регрессии целесообразно использовать, если …
4 Сущность метода Зарембки заключается в выборе между линейной и … моделями
5
6 Уравнение степенной функции имеет вид: …
7 Уравнение гиперболы имеет вид:
8 Правильная функция логистического тренда (выберите два варианта ответа)
9
10 Коэффициент эластичности показывает, на сколько … (где x – независимая переменная, y – зависимая переменная)
# Вопрос
1 Нелинейным является уравнение …, нелинейное относительно входящих в него факторов
2 Установите соответствие между названием модели и видом ее уравнения (где a – …; b – …; x – ..; e – …)
3 Для линейного регрессионного анализа требуется линейность …
4 Спецификацию нелинейного уравнения парной регрессии целесообразно использовать, если …
5 Линеаризация нелинейной модели регрессии может быть достигнута … переменных
6 Уравнение степенной функции имеет вид: …
7
8 Правильная функция логистического тренда (выберите два варианта ответа)
9
10
# Вопрос
1 Временные ряды – это данные, характеризующие … времени
2 Модель разложения временного ряда на детерминированную и случайную составляющую имеет …
3 Сглаживание временного ряда означает устранение случайных …
4 Аддитивная модель содержит компоненты в виде …
5 В … временном ряде трендовая компонента отсутствует
6 Временным рядом является совокупность значений … (укажите 2 варианта ответа)
7 К компонентам временного ряда следует отнести … (укажите 2 варианта ответа)
8 Под автокорреляцией уровней временного ряда подразумевается … зависимость между последовательными уровнями ряда
9 Тенденция временного ряда характеризует совокупность факторов, …
10 Установите соответствие между группировочными признаками и типами временных рядов:
# Вопрос
1 Неверно, что система эконометрических уравнений используется при моделировании …
2 Косвенный метод наименьших квадратов применим для … уравнений
3 Система уравнений, в каждом из которых аргументы помимо объясняющих переменных могут включать в себя также объясняемые переменные из других уравнений системы, называется … формой модели
4 Система эконометрических уравнений включает в себя … переменные (укажите 2 варианта ответа)
5 Одно из условий идентифицируемости системы одновременных уравнений (СОУ) состоит в том, что …
6 Система одновременных уравнений отличается от других видов эконометрических систем тем, что в ней …
7 Если структурные коэффициенты модели выражены через приведенные коэффициенты и имеют более одного числового значения, то такая модель …
8 Переменные, значения которых формируются в процессе и внутри функционирования анализируемой социально-экономической системы, называются … переменными
9 Понятие «предопределенные переменные» включает в себя …
10 Установите правильную последовательность шагов алгоритма косвенного метода наименьших квадратов (КМНК)
# Вопрос
1 Процесс выбора необходимых переменных для регрессии переменных и отбрасывания лишних переменных называется …
2 Пространственные данные – это данные, полученные от … времени
3 Коэффициенты регрессии (а0, a1) в выборочном уравнении регрессии определяются методом …
4 Установите соответствие между формулами средних величин и их наименованиями:
5 Коэффициент корреляции может принимать значения в интервале от …
6 Коэффициент множественной линейной корреляции применяется для …
8 Если по 20 объектам получены следующие результаты: Sx = 4,88, Sx2 = 2,518, Sy = 44,7, Sy2 = 210,4, Syx = 22,1, то значение парного линейного коэффициента детерминации (с округлением до трех знаков после запятой) равно …
9 Отрицательный знак парного линейного коэффициента корреляции указывает на … зависимость
10
11 Значения статистики Дарбина–Уотсона находятся между …
12 Для идентификации модели используются такие приемы, как …
13 Критические значения статистики Дарбина–Уотсона зависят от таких факторов, как …
14 Теорема Гаусса–Маркова в эконометрике опирается на метод …
15 Стандартные ошибки, вычисленные при гетероскедастичности, …
16 Установите соответствие между значениями коэффициента корреляции независимых переменных и уровнем мультиколлинеарности:
17 Выстройте в логической последовательности этапы проведения теста ранговой корреляции Спирмена на обнаружение гетероскедостичности:
18 Парабола второй степени может быть использована для зависимостей экономических показателей, если …
19 Выстройте в логической последовательности этапы процесса построения модели в форме степенной функции:
20 К адаптивным методам прогнозирования относится …
21 Временной ряд Y(t), математическое ожидание и дисперсия которого не меняются со временем, а ковариационная функция зависит только от разности аргументов, называется …
22 Для нахождения эффективных оценок линейных регрессионных моделей с автокоррелированными остатками используется …
23 Временной ряд является нестационарным, если …
24 Уровни временного ряда в эконометрическом анализе обозначают …
25 … – это составляющая временного ряда, отражающая повторяемость социально-экономических процессов в течение длительных периодов (волны Кондратьева, демографические «ямы», циклы солнечной активности и т. п.)
26 Неверно, что системы эконометрических уравнений используются при моделировании … (укажите 2 варианта ответа)
27 Эконометрическая модель, являющаяся системой одновременных уравнений, состоит в общем случае …
28
29
30 Установите соответствие между типами переменных, используемыми в эконометрике, и их содержанием:
# Вопрос
1
2
3
4
5 Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?
6
7
8
9
10

Эконометрика тест 1-6 итоговый и компетентностный тест Синергия 6 семестр

Эконометрика тест 1-6 итоговый и компетентностный тест Синергия 6 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия Эконометрика тест 1-6 итоговый и компетентностный тест  6 семестр

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2026 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия Эконометрика тест 1-6 итоговый и компетентностный тест  6 семестр в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Фиктивные переменные включаются в модель множественной регрессии, если необходимо установить влияние каких-либо … факторов
2 Если увеличить размер выборки, то оценка математического ожидания …
3 Априорный этап построения эконометрической модели представляет собой …
4 Эконометрика – это наука, которая изучает …
5 В эконометрике существуют следующие типы данных: …
6 Зависимая переменная в эконометрике – это …
7 Выборочная дисперсия представляет собой …
8 Случайная величина, принимающая отдельные, изолированные друг от друга значения, – это … величина
9 Фиктивная переменная – это переменная, принимающая в каждом наблюдении …
10 Наблюдение зависимой переменной регрессии в предшествующий момент, используемое как объясняющая переменная, называется … переменной
# Вопрос
1 Коэффициент … – этот показатель для измерения тесноты статистической связи между переменной и объясняющими переменными
2 Линейный коэффициент корреляции в эконометрике выражается формулой …
3 Истинный коэффициент детерминации в эконометрике выражается формулой:
4 Коэффициентом детерминации R2 характеризуют долю вариации … с помощью уравнения регрессии
5 Для анализа силы связи признаков, измеренных в порядковой шкале, используют коэффициент … (укажите 3 варианта ответа)
6 Коэффициент линейной корреляции Пирсона используется для измерения силы связи переменных, измеренных в … шкале
7 Значением эмпирического корреляционного отношения может быть число …
8 Корреляция – это …
9 Если парный коэффициент корреляции между признаками принимает значение 0,675, то коэффициент детерминации равен …
10 Какое значение может принимать множественный коэффициент корреляции:
# Вопрос
1 Если все наблюдения лежат на линии регрессии, то коэффициент детерминации R^2 для модели парной регрессии равен …
2 Наиболее частая причина положительной автокорреляции заключается в положительной направленности воздействия … переменных
3 При отрицательной автокорреляции критерий Дарбина–Уотсона …
4 Критические значения статистики Дарбина–Уотсона зависят от … (укажите 2 варианта ответа)
5 Условие гомоскедастичности означает, что вероятность того, что случайный член примет какое-либо конкретное значение, … наблюдений
6 Тест Фишера является …
7 Параметры множественной … a1, a2, …, am показывают степень влияния соответствующих экономических факторов
8 К зоне неопределенности в тесте Дарбина–Уотсона относится случай, при котором …
9 Гетероскедастичность приводит к … оценок параметров регрессии по методу наименьших квадратов (МНК)
10 При добавлении еще одной переменной в уравнение регрессии коэффициент детерминации …
# Вопрос
1 Диаграмма рассеяния указывает на нелинейную зависимость – в этом случае следует осуществить … (укажите 2 варианта ответа)
2 Установите соответствие между названием модели и видом ее уравнения (где a – …; b – …; x – ..; e – …)
3 Спецификацию нелинейного уравнения парной регрессии целесообразно использовать, если …
4 Линеаризация нелинейной модели регрессии может быть достигнута … переменных
5 Коэффициент … определяет среднее изменение результативного признака при изменении факторного признака на 1 %
6
7 Уравнение степенной функции имеет вид: …
8
9 Правильная функция логарифмического тренда: …
10
# Вопрос
1 Модель разложения временного ряда на детерминированную и случайную составляющую имеет …
2 В авторегрессионной схеме первого порядка предполагается, что значение ε в каждом наблюдении:
3 Модели временных рядов в эконометрике – это модели, …
4 Предельно допустимое значение средней ошибки аппроксимации составляет не более …
5 Составляющая уровней временного ряда, описывающая длительные периоды относительного подъема и спада, состоящая из циклов, меняющихся по амплитуде и протяженности, – это …
6 Сглаживание временного ряда означает устранение случайных …
7 Аддитивная модель содержит компоненты в виде …
8 Временным рядом является совокупность значений … (укажите 2 варианта ответа)
9 Установите соответствие между группировочными признаками и типами временных рядов:
10 Установите последовательность действий аналитического выравнивания:
# Вопрос
1 Неверно, что система эконометрических уравнений используется при моделировании …
2 Система уравнений, в каждом из которых аргументы помимо объясняющих переменных могут включать в себя также объясняемые переменные из других уравнений системы, называется … формой модели
3 Говоря о структурной форме системы эконометрических уравнений, можно утверждать, что …
4 Одно из условий идентифицируемости системы одновременных уравнений (СОУ) состоит в том, что …
5 Системами эконометрических уравнений являются системы … уравнений (укажите 3 варианта ответа):
6 Если структурные коэффициенты модели выражены через приведенные коэффициенты и имеют более одного числового значения, то такая модель …
7 Модель идентифицируема, если число параметров структурной формы модели … модели
8 Понятие «предопределенные переменные» включает в себя …
9 Установите правильную последовательность шагов алгоритма косвенного метода наименьших квадратов (КМНК)
10 Установите соответствие приведенных систем эконометрических уравнений и их названий:
# Вопрос
1 Процесс выбора необходимых переменных для регрессии переменных и отбрасывания лишних переменных называется …
2 Выборочная средняя является …
3 M(X) и D(X) – это …
4 При идентификации модели производится … модели
5 Фиктивная переменная взаимодействия – это … фиктивных переменных
6 Универсальным способом задания случайной величины Х является задание ее … распределения
7 … переменная – это переменная, которая имеет дискретные или непрерывные числовые значения
8 Установите соответствие между этапами эконометрического моделирования и их содержанием:
9 Выстройте средние величины согласно правила мажорантности средних:
10 Предпосылкой изменения корреляционного анализа является ситуация, когда совокупность значений …
11 Если в регрессионное уравнение будут включены дополнительные факторы, не оказывающие влияние на результативную переменную, то …
12
13
14 Коэффициент … – этот показатель, который используется для определения части вариации, обусловленной изменением величины изучаемого фактора
15 Выстройте в логической последовательности этапы процесса построения t-теста Стьюдента:
16 Для описания закономерностей прироста экономических показателей от времени в эконометрике используется лог – линейная модель линейная относительно фактора времени Х: …
17 Парабола второй степени может быть использована для зависимостей экономических показателей, если …
18 Коэффициент … указывает в среднем процент изменения результативного показателя Y при увеличении аргумента X на 1 %
19 Временной ряд Y(t), для которого совместные функции распределения для любого числа моментов времени не меняются со временем, называется …
20 Для выделения тренда используют … (укажите 2 варианта ответа)
21 К адаптивным методам прогнозирования относится …
22 Временной ряд называется стационарным, если …
23 Лаговые значения переменных непосредственно включены в модель … (укажите 2 варианта ответа)
24 Модели авторегрессии характеризуются тем, что они …
25 … в эконометрике – это очищенная от случайностей основная тенденция временного ряда
26 Установите соответствие между формулами трендов и рекомендациями по их применению:
27
28
29 Система эконометрических уравнений представляет собой систему уравнений …
30 Для системы эконометрических уравнений верным является утверждение: «Количество случайных компонент в системе эконометрических взаимозависимых уравнений соответствует числу … переменных системы
# Вопрос
1
2
3
4
5 Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.4809 * GDP – 0,375 R2 = 0,3695. При каком значении темпа роста ВВП расчетный темп роста занятости равен 6,4 %?
6
7
8
9
10

Эконометрика тест 4-6 итоговый и компетентностный тест Синергия 6 семестр

Эконометрика тест 4-6 итоговый и компетентностный тест Синергия 6 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия Эконометрика тест 4-6 итоговый и компетентностный тест  6 семестр

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2025 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия Эконометрика тест 4-6 итоговый и компетентностный тест  6 семестр в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Нелинейным является уравнение …, нелинейное относительно входящих в него факторов
2 Для линейного регрессионного анализа требуется линейность …
3 Сущность метода Зарембки заключается в выборе между линейной и … моделями
4 Линеаризация нелинейной модели регрессии может быть достигнута … переменных
5 Коэффициент … определяет среднее изменение результативного признака при изменении факторного признака на 1 %
9 Коэффициент эластичности показывает, на сколько … (где x – независимая переменная, y – зависимая переменная)
# Вопрос
1 Временные ряды – это данные, характеризующие … времени
2 Составляющая временного ряда, описывающая регулярно изменяющееся в течении заданного времени поведение – это …
4 При автокорреляции нарушается предпосылка метода наименьших квадратов (МНК) о …
5 Аддитивная модель содержит компоненты в виде …
7 В числе способов определения структуры временного ряда – … (укажите 2 варианта ответа)
9 Установите соответствие между группировочными признаками и типами временных рядов:
10 Установите последовательность действий аналитического выравнивания:
# Вопрос
1 Косвенный метод наименьших квадратов применим для … уравнений
2 Система уравнений, в каждом из которых аргументы помимо объясняющих переменных могут включать в себя также объясняемые переменные из других уравнений системы, называется … формой модели
4 Одно из условий идентифицируемости системы одновременных уравнений (СОУ) состоит в том, что …
6 Если структурные коэффициенты модели выражены через приведенные коэффициенты и имеют более одного числового значения, то такая модель …
8 Модель, в которой структурные коэффициенты системы одновременных уравнений определяются однозначно по коэффициентам приведенной формы системы, называется … моделью
10
# Вопрос
1 Косвенный метод наименьших квадратов применим для … уравнений
3 Одно из условий идентифицируемости системы одновременных уравнений (СОУ) состоит в том, что …
4 Системами эконометрических уравнений являются системы … уравнений (укажите 3 варианта ответа):
5 Количество структурных и приведенных коэффициентов одинаково в … модели
8 Проблема оценки структурных параметров системы одновременных уравнений связана с тем, что предопределенные переменные уравнений и их возмущения являются …
9
10 Выстройте в логическую последовательность этапы оценки параметров системы одновременных уравнений трехшаговым методом наименьших квадратов (ТМНК):
# Вопрос
1 Выборочная средняя является …
2 Эконометрика – наука, изучающая …
3 Для разных выборок, взятых из одной и той же генеральной совокупности, выборочные средние …
4 Пространственные данные – это данные, полученные от … времени
5 Коэффициент линейной регрессии a1 показывает …
6 Универсальным способом задания случайной величины Х является задание ее … распределения
7 В правой части системы одновременных уравнений, построенной по перекрестным данным (cross-section data) без учета временных факторов, могут стоять … переменные
8 Установите соответствие между формулами средних величин и их наименованиями:
9 Выстройте средние величины согласно правила мажорантности средних:
10 Коэффициент множественной линейной корреляции применяется для …
11 Предпосылкой изменения корреляционного анализа является ситуация, когда совокупность значений …
12
13 Отрицательный знак парного линейного коэффициента корреляции указывает на … зависимость
14 Установите соответствие между названиями и видами программ:
15 Выстройте в логической последовательности этапы процесса построения t-теста Стьюдента:
16 Стандартные ошибки, вычисленные при гетероскедастичности, …
17 Множественный регрессионный анализ является подобием … регрессионного анализа
18 Для производственного процесса, описываемого функцией Кобба–Дугласа, увеличение капитала (К) и труда (i) в 4 раза приводит к увеличению объема выпуска (у) в … раза
19 Установите соответствие между названиями эконометрических тестов (критериев) и их целевым назначением:
20 При выборе спецификации нелинейная регрессия используется, если …
21 При оценивании периода на основе автокорреляционной функции (АКФ) берут …
22 Для прогнозирования временных рядов используют … (укажите 3 варианта ответа)
23 Временной ряд называется стационарным, если …
24 Лаговые значения переменных непосредственно включены в модель … (укажите 2 варианта ответа)
25 … – это составляющая временного ряда, отражающая повторяемость социально-экономических процессов внутри года
26 Установите соответствие между формулами трендов и рекомендациями по их применению:
27 Эконометрическая модель, являющаяся системой одновременных уравнений, состоит в общем случае …
28 Для оценивания параметров сверхиденцифицированного уравнения применяются … и двухшаговый методы наименьших квадратов
29
30 Установите соответствие между эконометрическими моделями и их названиями:
# Вопрос
1
2
3
4
5 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1 + a2Х, a2 > 0. Можно ли утверждать, что Y растет с ростом X в истинной модели?
6  
7  
8
9
10

Эконометрика тест 4-6 итоговый и компетентностный тест Синергия 7 семестр

Эконометрика тест 4-6 итоговый и компетентностный тест Синергия 7 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия Эконометрика тест 4-6 итоговый и компетентностный тест  7 семестр

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2026 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия Эконометрика тест 4-6 итоговый и компетентностный тест  7 семестр в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Среди нелинейных эконометрических моделей рассматривают такие классы нелинейных уравнений, как … (укажите 2 варианта ответа)
2 Нелинейная модель, внутренне нелинейная, не может быть сведена к … функции
3 Для линейного регрессионного анализа требуется линейность …
4 Коэффициент … определяет среднее изменение результативного признака при изменении факторного признака на 1 %
5 Уравнение степенной функции имеет вид: …
6
7
8
10
# Вопрос
1 Модель разложения временного ряда на детерминированную и случайную составляющую имеет …
2 В авторегрессионной схеме первого порядка предполагается, что значение ε в каждом наблюдении:
3 Предельно допустимое значение средней ошибки аппроксимации составляет не более …
4 В … временном ряде трендовая компонента отсутствует
5 Временным рядом является совокупность значений … (укажите 2 варианта ответа)
6 К компонентам временного ряда следует отнести … (укажите 2 варианта ответа)
7 Примером нелинейной зависимости экономических показателей является …
8 В числе способов определения структуры временного ряда – … (укажите 2 варианта ответа)
9 Тенденция временного ряда характеризует совокупность факторов, …
10 Установите последовательность действий аналитического выравнивания:
# Вопрос
1 Система эконометрических уравнений включает в себя … переменные (укажите 2 варианта ответа)
2 Одно из условий идентифицируемости системы одновременных уравнений (СОУ) состоит в том, что …
3 Системами эконометрических уравнений являются системы … уравнений (укажите 3 варианта ответа):
4 Система одновременных уравнений отличается от других видов эконометрических систем тем, что в ней …
5 Если структурные коэффициенты модели выражены через приведенные коэффициенты и имеют более одного числового значения, то такая модель …
6 Модель идентифицируема, если число параметров структурной формы модели … модели
7 Коэффициенты уравнений приведенной формы системы одновременных уравнений называют … коэффициентами
8 Проблема оценки структурных параметров системы одновременных уравнений связана с тем, что предопределенные переменные уравнений и их возмущения являются …
9
10 Установите правильную последовательность шагов алгоритма косвенного метода наименьших квадратов (КМНК)
# Вопрос
1 M(X) и D(X) – это …
2 Пространственные данные – это данные, полученные от … времени
3 Универсальным способом задания случайной величины Х является задание ее … распределения
4 В правой части системы одновременных уравнений, построенной по перекрестным данным (cross-section data) без учета временных факторов, могут стоять … переменные
5 … переменная – это переменная, которая имеет дискретные или непрерывные числовые значения
6 … переменная – это переменная, численные значения которой измерены в предшествующий момент времени по отношению к текущим значениям переменных.
7 Коэффициент корреляции может принимать значения в интервале от …
8 Если в регрессионное уравнение будут включены дополнительные факторы, не оказывающие влияние на результативную переменную, то …
9
10
11
12 Отрицательный знак парного линейного коэффициента корреляции указывает на … зависимость
13
14 Установите соответствие между названиями и видами программ:
15 Гетероскедастичность – это понятие в эконометрике, обозначающее …
16 Метод наименьших квадратов в эконометрике – это метод, который …
17 Для производственного процесса, описываемого функцией Кобба–Дугласа, увеличение капитала (К) и труда (i) в 4 раза приводит к увеличению объема выпуска (у) в … раза
18 Если наблюдаемое значение критерия больше критического значения, то нулевая гипотеза (H0) …
19
20 Если между экономическими показателями существует нелинейная связь, то …
21 При выборе спецификации нелинейная регрессия используется, если …
22
23 Производственная функция Кобба–Дугласа относится к классу … моделей
24 Выстройте в логической последовательности этапы процесса построения модели в форме степенной функции:
25 Для нахождения эффективных оценок линейных регрессионных моделей с автокоррелированными остатками используется …
26 Если регрессионные остатки в эконометрической модели статически взаимозависимы, то ее называют моделью с … остатками
27 Временной ряд называется стационарным, если …
28 Уровни временного ряда в эконометрическом анализе обозначают …
29 Аналитическим выравниванием временного ряда называют …
30 Выстройте в логическую последовательность этапы оценки параметров системы одновременных уравнений косвенным методом наименьших квадратов (КМНК):
# Вопрос
1
2 Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?
3 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1 + a2Х, a2 > 0. Можно ли утверждать, что Y растет с ростом X в истинной модели?
4
5
6
7
8
9
10

ЭКОНОМЕТРИКА ТЕСТЫ 1-6 ИТОГОВЫЙ И КОМПЕТЕНТНОСТНЫЙ ТЕСТ СИНЕРГИЯ 6 СЕМЕСТР

ЭКОНОМЕТРИКА ТЕСТЫ 1-6 ИТОГОВЫЙ И КОМПЕТЕНТНОСТНЫЙ ТЕСТ СИНЕРГИЯ 6 СЕМЕСТР

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест СИНЕРГИЯ ЭКОНОМЕТРИКА ТЕСТЫ 1-6 ИТОГОВЫЙ И КОМПЕТЕНТНОСТНЫЙ ТЕСТ  6 СЕМЕСТР.

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2025 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста СИНЕРГИЯ ЭКОНОМЕТРИКА ТЕСТЫ 1-6 ИТОГОВЫЙ И КОМПЕТЕНТНОСТНЫЙ ТЕСТ  6 СЕМЕСТР. в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Фиктивные переменные включаются в модель множественной регрессии, если необходимо установить влияние каких-либо … факторов
2 Эконометрика – это наука, которая изучает …
3 Модели в эконометрике – это …
4 В эконометрике существуют следующие типы данных: …
5 Зависимая переменная в эконометрике – это …
6 Выборочная дисперсия представляет собой …
7 В эконометрике существуют … типы переменных
8 Фиктивная переменная – это переменная, принимающая в каждом наблюдении …
9 Зависимая переменная может быть представлена как фиктивная в случае если она …
10 Наблюдение зависимой переменной регрессии в предшествующий момент, используемое как объясняющая переменная, называется … переменной
# Вопрос
1 Коэффициент … – этот показатель для измерения тесноты статистической связи между переменной и объясняющими переменными
2 Линейный коэффициент корреляции в эконометрике выражается формулой …
3 Выборочная корреляция является … оценкой теоретической корреляции
4 Коэффициентом детерминации R2 характеризуют долю вариации … с помощью уравнения регрессии
5 Значением эмпирического корреляционного отношения может быть число …
6 Корреляция – это …
7 При значении линейного коэффициента корреляции … связь между признаками можно считать тесной
8 Если парный коэффициент корреляции между признаками принимает значение 0,675, то коэффициент детерминации равен …
9 Частный коэффициент корреляции оценивает тесноту связи между двумя переменными при … значении остальных факторов
10 Установите последовательность действий процесса расчета коэффициента корреляции Пирсона:
# Вопрос
1 При автокорреляции оценка коэффициентов … становится неэффективной
2 Если все наблюдения лежат на линии регрессии, то коэффициент детерминации R^2 для модели парной регрессии равен …
3 Наилучший способ устранения автокорреляции – установление ответственного за нее фактора и включение соответствующей … переменной в регрессию
4 Значения t-статистики для фиктивных переменных незначимо отличается от …
5 Положительная автокорреляция – ситуация, когда ожидается, что случайный член регрессии в следующем наблюдении будет …
6 Параметры множественной … a1, a2, …, am показывают степень влияния соответствующих экономических факторов
7 Условие гетероскедастичности означает, что вероятность того, что случайный член примет какое-либо конкретное значение, … наблюдений
8 При добавлении еще одной переменной в уравнение регрессии коэффициент детерминации …
9 Во множественном регрессионном анализе коэффициент … определяет долю дисперсии y, объясненную регрессией
10 Установите соответствие между названиями тестов и проблемами построения регрессионного уравнения:
# Вопрос
1 Нелинейным является уравнение …, нелинейное относительно входящих в него факторов
2 Установите соответствие между названием модели и видом ее уравнения (где a – …; b – …; x – ..; e – …)
3 Для линейного регрессионного анализа требуется линейность …
4 Спецификацию нелинейного уравнения парной регрессии целесообразно использовать, если …
5 Сущность метода Зарембки заключается в выборе между линейной и … моделями
6
7
8 Правильная функция логарифмического тренда: …
9
10 Коэффициент эластичности показывает, на сколько … (где x – независимая переменная, y – зависимая переменная)
# Вопрос
1 В авторегрессионной схеме первого порядка предполагается, что значение ε в каждом наблюдении:
2 Если независимые переменные имеют ярко выраженный временной тренд, то они оказываются тесно …
3 При автокорреляции нарушается предпосылка метода наименьших квадратов (МНК) о …
4 Составляющая уровней временного ряда, описывающая длительные периоды относительного подъема и спада, состоящая из циклов, меняющихся по амплитуде и протяженности, – это …
5 Временным рядом является совокупность значений … (укажите 2 варианта ответа)
6 К компонентам временного ряда следует отнести … (укажите 2 варианта ответа)
7 Под автокорреляцией уровней временного ряда подразумевается … зависимость между последовательными уровнями ряда
8 Примером нелинейной зависимости экономических показателей является …
9 Установите соответствие между группировочными признаками и типами временных рядов:
10 Установите последовательность действий аналитического выравнивания:
# Вопрос
1 Неверно, что система эконометрических уравнений используется при моделировании …
2 Косвенный метод наименьших квадратов применим для … уравнений
3 Система уравнений, в каждом из которых аргументы помимо объясняющих переменных могут включать в себя также объясняемые переменные из других уравнений системы, называется … формой модели
4 Система эконометрических уравнений включает в себя … переменные (укажите 2 варианта ответа)
5 Система одновременных уравнений отличается от других видов эконометрических систем тем, что в ней …
6 Модель, в которой структурные коэффициенты системы одновременных уравнений определяются однозначно по коэффициентам приведенной формы системы, называется … моделью
7 Коэффициенты уравнений приведенной формы системы одновременных уравнений называют … коэффициентами
8 Проблема оценки структурных параметров системы одновременных уравнений связана с тем, что предопределенные переменные уравнений и их возмущения являются …
9 Установите правильную последовательность шагов алгоритма косвенного метода наименьших квадратов (КМНК)
10 Выстройте в логическую последовательность этапы оценки параметров системы одновременных уравнений трехшаговым методом наименьших квадратов (ТМНК):
# Вопрос
1 Дискретной называется случайная величина, …
2 Выборочная дисперсия является …
3 Фиктивная переменная взаимодействия – это … фиктивных переменных
4 В правой части системы одновременных уравнений, построенной по перекрестным данным (cross-section data) без учета временных факторов, могут стоять … переменные
5 Установите соответствие между этапами эконометрического моделирования и их содержанием:
6
7
8
9
10 Установите соответствие между значениями коэффициента корреляции рангов Спирмена и зависимостями, которые он характеризует:
11 Выстройте в логической последовательности этапы процесса построения F-теста Фишера:
12 Гетероскедастичность – это понятие в эконометрике, обозначающее …
13 Критические значения статистики Дарбина–Уотсона зависят от таких факторов, как …
14 Ситуация, когда коррелируют случайные члены регрессии в последовательных наблюдениях – это …
15 Для производственного процесса, описываемого функцией Кобба–Дугласа, увеличение капитала (К) и труда (i) в 4 раза приводит к увеличению объема выпуска (у) в … раза
16 Тест, с помощью которого проверяется надежность оценок коэффициентов множественной регрессии, – это
17 Установите соответствие между названиями эконометрических тестов (критериев) и их целевым назначением:
18 Выстройте в логической последовательности этапы проведения теста ранговой корреляции Спирмена на обнаружение гетероскедостичности:
19 Выстройте в логической последовательности этапы проведения теста Дарбина–Уотсона на установление наличия автокорреляции:
20 Парабола второй степени может быть использована для зависимостей экономических показателей, если …
21
22 Производственная функция Кобба–Дугласа относится к классу … моделей
23 Для нахождения эффективных оценок линейных регрессионных моделей с автокоррелированными остатками используется …
24 … в эконометрике – это очищенная от случайностей основная тенденция временного ряда
25 Эконометрическая модель, являющаяся системой одновременных уравнений, состоит в общем случае …
26 Для оценивания параметров сверхиденцифицированного уравнения применяются … и двухшаговый методы наименьших квадратов
27
28
29 Система эконометрических уравнений представляет собой систему уравнений …
30 Система, в которой каждая из эндогенных переменных рассматривается как функция одного и того же набора факторов X, называется системой … уравнений
# Вопрос
1
2
3
4 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1 + a2Х, a2 > 0. Можно ли утверждать, что Y растет с ростом X в истинной модели?
5 Рассматривается модель Y = a1 + a2X + e (где: Y – зависимая переменная; X – регрессор; a1, a2 – параметры модели; e – случайный фактор). Оценка по методу наименьших квадратов (МНК): Y’ = a1+ a2Х, a2 < 0. Можно ли утверждать, что Y падает с ростом X в истинной модели?
6
7
8
9
10

Эконометрика. Итоговый тест. 8 семестр. Синергия

Эконометрика. Итоговый тест. 8 семестр. Синергия

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия “Эконометрика. Итоговый тест. 8 семестр”.

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми, что представлены на сайте. Верные ответы будут выделены. Тест был сдан в 2024 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия “Эконометрика. Итоговый тест. 8 семестр” в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

СПИСОК ВОПРОСОВ

Для разных выборок, взятых из одной и той же генеральной совокупности, выборочные средние …
Коэффициент множественной линейной корреляции применяется для …
Если по 20 объектам получены следующие результаты: Sx = 4,88, Sx2 = 2,518, Sy = 44,7, Sy2 = 210,4, Syx = 22,1, то значение парного линейного коэффициента детерминации (с округлением до трех знаков после запятой) равно …
Установите соответствие между названиями и видами программ:
Выстройте в логической последовательности этапы процесса построения F-теста Фишера:
Стандартные ошибки, вычисленные при гетероскедастичности, …
Установите соответствие между названиями эконометрических тестов (критериев) и их целевым назначением:
Выстройте в логической последовательности этапы проведения теста ранговой корреляции Спирмена на обнаружение гетероскедостичности:
Использование полинома второго порядка в качестве регрессионной зависимости для однофакторной модели обусловлено …
Коэффициент … указывает в среднем процент изменения результативного показателя Y при увеличении аргумента X на 1 %
Установите соответствие между названием функции и ее математическим выражением:
Установите соответствие между суммой значений коэффициентов эластичности (+  ) и характеристикой отдачи от масштаба:
Выстройте в логической последовательности этапы процесса построения модели в форме степенной функции:
Для прогнозирования временных рядов используют … (укажите 3 варианта ответа)
Временной ряд называется стационарным, если …
Модели авторегрессии характеризуются тем, что они …
… в эконометрике – это очищенная от случайностей основная тенденция временного ряда
… – это последовательность значений экономического показателя, зависящая от времени, которое предполагается дискретным
… – это составляющая временного ряда, отражающая повторяемость социально-экономических процессов в течение длительных периодов (волны Кондратьева, демографические «ямы», циклы солнечной активности и т. п.)
Выстройте в логическую последовательность задачи анализа временных рядов:
В поведенческих уравнениях структурной формы системы взаимосвязанных уравнений параметры …

Эконометрика. Промежуточные (1-3), итоговый и компетентностный тесты. 6 семестр. Синергия

Эконометрика. Промежуточные (1-3), итоговый и компетентностный тесты. 6 семестр. Синергия

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия “”

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2025 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия “” в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

Тест 1

Для линейного регрессионного анализа требуется линейность …
Спецификацию нелинейного уравнения парной регрессии целесообразно использовать, если …
Коэффициент … определяет среднее изменение результативного признака при изменении факторного признака на 1 %
Уравнение степенной функции имеет вид: …
Правильная функция логарифмического тренда: …
Коэффициент эластичности показывает, на сколько … (где x – независимая переменная, y – зависимая переменная)

Тест 2

Составляющая временного ряда, описывающая регулярно изменяющееся в течении заданного времени поведение – это …
Детерминированная и случайная составляющие временного ряда являются … величинами
Составляющая уровней временного ряда, описывающая длительные периоды относительного подъема и спада, состоящая из циклов, меняющихся по амплитуде и протяженности, – это …
Сглаживание временного ряда означает устранение случайных …
Аддитивная модель содержит компоненты в виде …
Примером нелинейной зависимости экономических показателей является …

Тест 3

Неверно, что система эконометрических уравнений используется при моделировании …
Одно из условий идентифицируемости системы одновременных уравнений (СОУ) состоит в том, что …
Система одновременных уравнений отличается от других видов эконометрических систем тем, что в ней …
Модель, в которой структурные коэффициенты системы одновременных уравнений определяются однозначно по коэффициентам приведенной формы системы, называется … моделью
Коэффициенты уравнений приведенной формы системы одновременных уравнений называют … коэффициентами

Итоговый тест

Фиктивная переменная взаимодействия – фиктивная переменная, предназначенная для установления влияния на регрессию … событий
Статистической зависимостью называется …
Дискретной называется случайная величина, …
При идентификации модели производится … модели
… переменная – это переменная, численные значения которой измерены в предшествующий момент времени по отношению к текущим значениям переменных.
Коэффициент множественной линейной корреляции применяется для …
Значения статистики Дарбина–Уотсона находятся между …
Параметры линейной регрессии оцениваются такими способами, как …
Критические значения статистики Дарбина–Уотсона зависят от таких факторов, как …
Мультиколлинеарность – это понятие в эконометрике, …
Стандартные ошибки, вычисленные при гетероскедастичности, …
Установите соответствие между названиями эконометрических тестов (критериев) и их целевым назначением:
Для описания закономерностей прироста экономических показателей от времени в эконометрике используется лог – линейная модель линейная относительно фактора времени Х: …
Парабола второй степени может быть использована для зависимостей экономических показателей, если …
Установите соответствие между суммой значений коэффициентов эластичности (??+ ? ) и характеристикой отдачи от масштаба:
Для прогнозирования временных рядов используют … (укажите 3 варианта ответа)
Временной ряд является нестационарным, если …
Если регрессионные остатки в эконометрической модели статически взаимозависимы, то ее называют моделью с … остатками
… – это составляющая временного ряда, отражающая повторяемость социально-экономических процессов внутри года
Выстройте в логическую последовательность этапы аналитического выравнивания:
Система независимых уравнений – это система, в которой …
Для оценивания параметров сверхиденцифицированного уравнения применяются … и двухшаговый методы наименьших квадратов
Входящие в систему одновременных уравнений алгебраические соотношения между эндогенными переменными, в которых отсутствует случайная составляющая и нет параметров, подлежащих оценке, являются …
Система, в которой каждая из эндогенных переменных рассматривается как функция одного и того же набора факторов X, называется системой … уравнений

Компетентностный тест
Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?

Эконометрика. Промежуточные (4-6), итоговый и компетентностный тесты. 7 семестр. Синергия

Эконометрика. Промежуточные (4-6), итоговый и компетентностный тесты. 7 семестр. Синергия

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия “Эконометрика. Промежуточные (4-6), итоговый и компетентностный тесты. 7 семестр”

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2025 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия “Эконометрика. Промежуточные (4-6), итоговый и компетентностный тесты. 7 семестр” в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

Тест 1

Нелинейным является уравнение …, нелинейное относительно входящих в него факторов
Линеаризация нелинейной модели регрессии может быть достигнута … переменных
Уравнение степенной функции имеет вид: …
Коэффициент эластичности показывает, на сколько … (где x – независимая переменная, y – зависимая переменная)

Тест 2

Временные ряды – это данные, характеризующие … времени
Детерминированная и случайная составляющие временного ряда являются … величинами
Сглаживание временного ряда означает устранение случайных …
В … временном ряде трендовая компонента отсутствует
К компонентам временного ряда следует отнести … (укажите 2 варианта ответа)
Тенденция временного ряда характеризует совокупность факторов, …
Установите соответствие между группировочными признаками и типами временных рядов:

Тест 3

Неверно, что система эконометрических уравнений используется при моделировании …
Система уравнений, в каждом из которых аргументы помимо объясняющих переменных могут включать в себя также объясняемые переменные из других уравнений системы, называется … формой модели
Одно из условий идентифицируемости системы одновременных уравнений (СОУ) состоит в том, что …
Системами эконометрических уравнений являются системы … уравнений (укажите 3 варианта ответа):
Система одновременных уравнений отличается от других видов эконометрических систем тем, что в ней …
Коэффициенты уравнений приведенной формы системы одновременных уравнений называют … коэффициентами
Выстройте в логическую последовательность этапы оценки параметров системы одновременных уравнений трехшаговым методом наименьших квадратов (ТМНК):

Итоговый тест

Выборочная дисперсия является …
Эконометрика – это …
В модели парной линейной регрессии величина Y является … величиной
Установите соответствие между формулами средних величин и их наименованиями:
Тесноту линейной связи определяет коэффициент …
Значения статистики Дарбина–Уотсона находятся между …
Ситуация, когда коррелируют случайные члены регрессии в последовательных наблюдениях – это …
Установите соответствие между названием функции и ее математическим выражением:
Ряд динамики имеет два основных элемента, такие как … (укажите 2 варианта ответа)
Временной ряд называется стационарным, если …
Неверно, что … является методом исключения тенденции во временных рядах
… – это последовательность значений экономического показателя, зависящая от времени, которое предполагается дискретным
… в эконометрике – это составляющая временного ряда, описывающая чистое влияние долговременных факторов, т.е. длительную (вековую) тенденцию изменения признака yt
Экзогенные переменные характеризуются тем, что они …
Эконометрическая модель, являющаяся системой одновременных уравнений, состоит в общем случае …
В поведенческих уравнениях структурной формы системы взаимосвязанных уравнений параметры …
Система, в которой каждая из эндогенных переменных рассматривается как функция одного и того же набора факторов X, называется системой … уравнений
Установите соответствие между типами переменных, используемыми в эконометрике, и их содержанием:
Выстройте в логическую последовательность этапы оценки параметров системы одновременных уравнений косвенным методом наименьших квадратов (КМНК):

Компетентностный тест

Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.48 * GDP – 0,375 R2 = 0,37. Какова доля зависимой переменной, не объясненная регрессией?
Employ – темп роста занятости (%), GDP – темп роста валового внутреннего продукта ВВП (%). Employ’ = 0.4809 * GDP – 0,375 R2 = 0,3695. При каком значении темпа роста ВВП расчетный темп роста занятости равен 6,4 %?

Тестирование по дисциплине «Эконометрика»- Синергия

Тестирование по дисциплине «Эконометрика»- Синергия

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергии “Эконометрика”

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены черным цветом. Тест был сдан в 2020 году, скриншот с набранными баллами и датой предоставлен. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергии “Эконометрика” в своем личном кабинете обращайтесь к менеджерам сайта.

Тестирование по дисциплине «Эконометрика»- Синергия в формате PDF

Коэффициент при независимой переменной в парном линейном уравнении регрессии показывает …

Среднее изменение результата с изменением фактора на одну единицу

Изменение результата с изменением на одну единицу независимой переменной

Процентное изменение зависимой переменной при однопроцентном изменении независимой переменной

Если абсолютное значение линейного коэффициента корреляции близко к нулю, то …
Связь между переменными сильная
В линейно форме связь между переменными слабая
Связь между переменными слабая

Стационарность
Можно рассматривать в узком и в широком смысле
Бывает постоянная и переменная
Бывает высокая и низкая

Неидентифицируемость системы эконометрических уравнений связана с превышением …

Числа эндогенных переменных над числом предопределенных переменных

Числа приведенных коэффициентов над числом структурных

Числа структурных коэффициентов над числом приведенных

Оценка параметров приведенной формы осуществляется … наименьших квадратов
Двухшаговым методом
Косвенным методом
Методом

При построении регрессионных моделей рекомендуется, чтобы объем выборки превышал число факторов не менее чем …
В два раза +
В три раза
В десять раз

Мультиколлинеарность факторов – это …
Отсутствие зависимости между несколькими изучаемыми переменными
Наличие линейной связи между объясняемой и объясняющей переменной
Наличие линейной зависимости между несколькими объясняющими переменными

Неверно утверждать, относительно метода наименьших квадратов (МНК) оценки линейной регрессионной модели, что МНК …
минимизирует сумму квадратов остатков
Минимизирует сумму абсолютных значений остатков
Максимизирует сумму квадратов остатков

Критерий Фишера используют при проверке …
На автокорреляцию в ряду фактической ошибки
статистической значимости модели в целом
Независимости факторов модели

Ранговое условие идентифицируемости  структурного уравнения является …
Необходимым
Достаточным
Необходимым и достаточным

Неверно, что к моделям временных рядов относятся …
Модели скользящего среднего
Регрессионные модели
Автогрессионные модели

В условиях гетероскедастичности остатков для оценки параметров эконометрической модели следует использовать …
Метод максимального правдоподобия
Обобщенный метод наименьших квадратов
Метод моментов

Порядковое условие идентифицируемости структурного уравнения: число исключенных из уравнения предопределенных переменных должно быть не меньше числа включенных …
Эндогенных переменных плюс единица
Эндогенных переменных минус единица
Эндогенных переменных

Целесообразно использовать обобщенный метод наименьших квадратов, если ошибки модели …
Обладают свойством гетероскедастичности
Обладают свойством гомоскедастичности
Связаны с одним или несколькими факторами сильной корреляционной зависимостью

Коэффициент корреляции – это …
Явление линейной стохастической связи между переменными
Показатель, позволяющий установить факт наличия линейной стохастической связи между переменными
Показатель, характеризующий тесноту линейной стохастической связи между переменными

Для проверки ряда на стационарность используется тест …
Дики-Фулера
Фишера
Стьюдента

Скорректированный коэффициент детерминации – это коэффициент детерминации, скорректированный с учетом …
Формы связи
Числа факторов
Объема выборки

Корреляция – это
Показатель, характеризующий тесноту линейной стохастической связи между переменными
Показатель, позволяющий установить факт наличия линейной стохастической связи между переменными
Явление линейной стохастической связи между переменными

Стохастическая (статистическая) зависимость – это …
Связь между переменными, осложненная влиянием случайных факторов
Нелинейная зависимость между переменными
Связь между одним случайным и один детерминированным фактором

Эффективная оценка – это оценка, …
Дисперсия которой равна нулю
Дисперсия которой минимальна в некотором классе несмещенных оценок
Математическое ожидание которой равно нулю

Эконометрика (продвинутый уровень) Синергия 1 семестр

Эконометрика (продвинутый уровень) Синергия 1 семестр

Внимание! Указывайте верный электронный адрес, там вы сможете скачать бланк с ответами на тест Синергия Эконометрика (продвинутый уровень) 1 семестр

Тут вы можете купить ответы на тесты Синергия. Ответы и вопросы в купленном тесте полностью совпадают с теми что представлены на сайте. Верные ответы будут выделены . Тест был сдан в 2026 году. После покупки вы сможете скачать файл с тестами или найти файл в письме на почте, которую указали при оформлении заказа. Для решения теста Синергия Эконометрика (продвинутый уровень) 1 семестр в своем личном кабинете обращайтесь к менеджерам сайта. Так же мы выполняем практики, курсовые работы и дипломные работы!

# Вопрос
1 Аддитивная модель временного ряда выглядит следующим образом: …
2 Если амплитуда колебаний уровней временного ряда относительно тренда приблизительно постоянна, то строят … модель временного ряда
3 Наличие тенденции … во временном ряду свидетельствует о мультипликативной модели временного ряда
4 Средний уровень временного ряда при наличии тенденции дисперсии …
5 Расчетное значение критерия Дарбина–Уотсона, близкое к 4, говорит о том, что …
6 Расчетное значение критерия Дарбина–Уотсона, близкое к 0, говорит о том, что …
7 Связь между критерием Дарбина–Уотсона и коэффициентом автокорреляции остатков первого порядка определяется соотношением …
8 Если автокорреляционная функция (АКФ) показывает выброс на первом лаге, а частная автокорреляционная функция (ЧАКФ) экспоненциально затухает, то можно предположить, что временной ряд наиболее адекватно опишет модель …
9 Если автокорреляционная функция (АКФ) экспоненциально затухает, а частная автокорреляционная функция (ЧАКФ) показывает выброс на первом лаге, то можно предположить, что временной ряд наиболее адекватно опишет модель …
10 Если автокорреляционная функция (АКФ) показывает выброс на первом лаге и частная автокорреляционная функция (ЧАКФ) показывает выброс на первом лаге, то можно предположить, что временной ряд наиболее адекватно опишет модель …
11 Приведенная модель yt= αyt-1 +εt является моделью …
12 Марковским процессом называют модель вида …
13 Процессом Юла называют модель вида …
14 Приведенная модель yt = α1yt-1 + α2yt-2 +εt является моделью …
15 Приведенная модель yt = θεt-1 + εt является моделью …
16 К свойствам стационарного временного ряда относится то, что …
17 Характерным свойством стационарного временного ряда является то, что …
18 Преобразование, которое необходимо применить к исходному временному ряду с наличием экспоненциального тренда для приведения его к стационарному ряду: …
19 Говоря о временном ряде, элементы которого представляют «белый шум», можно утверждать, что …
20 Чтобы совершить преобразование исходного временного ряда при мультипликативной модели, которое необходимо для получения аддитивной модели, нужно …